
Việt Nam đang bước vào giai đoạn mới của cuộc cách mạng năng lượng tái tạo với những thay đổi chính sách mang tính bước ngoặt. Quy hoạch điện VIII điều chỉnh vừa được phê duyệt đã nâng mục tiêu công suất điện mặt trời lên tới 73.416 MW vào năm 2030, gấp gần 4 lần hiện tại. Trong bối cảnh đó, cuộc gặp gỡ chiến lược giữa Công ty Cổ phần Đầu tư và Phát triển Điện Sen Vàng (Việt Nam) và Công ty Silver Peace (Trung Quốc) mở ra triển vọng hợp tác đầy hứa hẹn, tận dụng lợi thế bản địa và nguồn lực tài chính – công nghệ khổng lồ từ phía đối tác Trung Quốc.
Thực trạng và xu hướng phát triển
Theo số liệu mới nhất từ Cơ quan Năng lượng Tái tạo Quốc tế (IRENA), tính đến cuối năm 2025, tổng công suất lũy kế điện mặt trời của Việt Nam đạt 19.252 MW, tăng 586 MW so với năm 2024. Con số này phản ánh sự phục hồi sau giai đoạn tăng trưởng chững lại khi cơ chế giá FIT (giá mua điện cố định) kết thúc vào năm 2020. Dù vậy, tiềm năng vẫn còn rất lớn: theo Bộ Công Thương, tiềm năng kỹ thuật điện mặt trời của Việt Nam lên tới khoảng 963.000 MW, tập trung chủ yếu ở miền Trung và miền Nam với số giờ nắng từ 1.600 – 2.600 giờ/năm.
Thị trường đang có sự chuyển dịch rõ nét:
Điện mặt trời mái nhà tại các khu công nghiệp và thương mại (C&I) bùng nổ nhờ nhu cầu tiết kiệm điện và cam kết ESG của các tập đoàn đa quốc gia.
Điện mặt trời tập trung dần nhường chỗ cho các mô hình kết hợp lưu trữ năng lượng (BESS) và hợp đồng mua bán điện trực tiếp (DPPA).
Điện mặt trời nổi được quy hoạch ưu tiên phát triển trên các hồ thủy điện và hồ thủy lợi.
Dự báo của Mordor Intelligence cho thấy công suất lắp đặt sẽ tăng từ 19,5 GW năm 2025 lên 37,63 GW vào năm 2031, với tốc độ tăng trưởng kép (CAGR) đạt 11,58% – một trong những mức cao nhất khu vực Đông Nam Á.
Hành lang pháp lý – “cú hích” mang tính bước ngoặt
Việc Việt Nam liên tục hoàn thiện khung pháp lý đã tạo niềm tin cho nhà đầu tư quốc tế, đặc biệt là các đối tác Trung Quốc vốn quan tâm đến tính ổn định và minh bạch.
1. Quy hoạch điện VIII điều chỉnh (Quyết định 768/QĐ-TTg, 15/4/2025)
Điều chỉnh Quy hoạch điện VIII đã nâng mục tiêu công suất điện mặt trời lên 46.459 – 73.416 MW vào năm 2030, đồng thời yêu cầu các dự án tập trung tích hợp hệ thống pin lưu trữ tối thiểu 10% công suất trong 2 giờ. Đây là tín hiệu mạnh mẽ về định hướng phát triển bền vững và đáng tin cậy.
2. Luật Điện lực 2024 (có hiệu lực từ 1/2/2025)
Lần đầu tiên, luật cho phép miễn giấy phép cho các hệ thống điện mặt trời áp mái tự sản xuất, tự tiêu thụ dưới 100 kWp, đồng thời trao quyền linh hoạt hơn cho Chính phủ và Bộ Công Thương trong việc ban hành cơ chế đặc thù.
3. Nghị định 57/2025/NĐ-CP về Hợp đồng mua bán điện trực tiếp (DPPA)
Có hiệu lực từ 3/3/2025, nghị định này cho phép nhà phát điện năng lượng tái tạo bán điện trực tiếp cho khách hàng lớn (tiêu thụ ≥ 200.000 kWh/tháng). Cơ chế này giúp nhà đầu tư thoát khỏi sự phụ thuộc hoàn toàn vào EVN, thương lượng giá điện cạnh tranh và giảm rủi ro thanh toán.
4. Nghị định 243/2026/NĐ-CP (26/6/2026) – nâng mức bán điện dư thừa
Mới đây nhất, Chính phủ đã nâng tỷ lệ bán điện dư thừa từ điện mặt trời mái nhà tự sản xuất, tự tiêu thụ lên tối đa 50% tổng sản lượng phát điện, áp dụng đến hết 31/12/2030. Động thái này được kỳ vọng sẽ thúc đẩy mạnh mẽ phân khúc C&I rooftop – mảng mà các nhà đầu tư Trung Quốc có nhiều lợi thế về công nghệ và chi phí.
Cơ hội và rủi ro cho nhà đầu tư Trung Quốc
Cơ hội lớn
Quy mô thị trường khổng lồ: Với mục tiêu 73,4 GW vào 2030, tổng nhu cầu vốn đầu tư cho năng lượng tái tạo và lưới điện ước tính lên tới hàng chục tỷ USD.
Lợi thế chuỗi cung ứng: Các doanh nghiệp Trung Quốc như Sungrow, Jinko Solar, Huadian đã có mặt tại Việt Nam với các nhà máy sản xuất và các dự án lớn, cho thấy khả năng thâm nhập và cạnh tranh giá thành.
Nhu cầu từ khách hàng đa quốc gia: Các thương hiệu toàn cầu đang chuyển dịch nhà máy sang Việt Nam và có cam kết sử dụng năng lượng tái tạo, tạo ra thị trường DPPA màu mỡ.
Vốn ưu đãi: Ngân hàng Thế giới cam kết 500 triệu USD, Ngân hàng Phát triển Châu Á giải ngân 1,7 tỷ USD cho các dự án tích hợp năng lượng tái tạo.
Rủi ro cần lưu ý
Nghẽn lưới và cắt giảm công suất (curtailment): Đây là thách thức lớn nhất. Tại Ninh Thuận và Bình Thuận, tỷ lệ cắt giảm có thời điểm lên tới 60% vào mùa khô, và không có cơ chế bồi thường trong hợp đồng PPA tiêu chuẩn.
Rủi ro chính sách: Quá trình chuyển đổi từ FIT sang đấu thầu và thương lượng giá có thể gây bất ổn, như đã từng xảy ra với 173 dự án bị điều chỉnh giảm giá sau khi đầu tư.
Tình hình tài chính của EVN: EVN đã báo lỗ hơn 1 tỷ USD năm 2023, tiềm ẩn nguy cơ chậm thanh toán.
Cạnh tranh gay gắt: Nhiều nhà đầu tư trong và ngoài nước đang săn tìm các dự án có chất lượng, khiến giá trị thương vụ bị đẩy lên.
Liên minh Sen Vàng – Silver Peace: Bài toán “bản địa hóa” rủi ro
Công ty Sen Vàng, với bề dày kinh nghiệm và mạng lưới quan hệ sâu rộng tại Việt Nam, đóng vai trò là “cánh tay nối dài” giúp nhà đầu tư nước ngoài vượt qua rào cản pháp lý và thủ tục hành chính. Trong khi đó, Silver Peace sở hữu tiềm lực tài chính dồi dào, năng lực công nghệ và khả năng tiếp cận thiết bị với chi phí cạnh tranh từ chuỗi cung ứng Trung Quốc.
Sự kết hợp này mang lại lợi thế vượt trội:
Giảm rủi ro chính sách: Sen Vàng am hiểu các quy định mới, giúp dự án tuân thủ và ứng phó kịp thời với thay đổi.
Tối ưu hóa tài chính: Silver Peace có thể huy động vốn với chi phí thấp, đồng thời nhập khẩu thiết bị module và pin lưu trữ giá rẻ.
Tiếp cận khách hàng: Sen Vàng kết nối với các tập đoàn sản xuất lớn để ký kết DPPA, đảm bảo đầu ra và mức giá hấp dẫn.
Theo đánh giá của các chuyên gia ngành, mô hình liên doanh (Joint Venture) với tỷ lệ cổ phần hợp lý (Sen Vàng 40-49%, Silver Peace 51-60%) là phương án tối ưu, vừa đảm bảo kiểm soát kỹ thuật và tài chính, vừa tận dụng triệt để lợi thế địa phương.
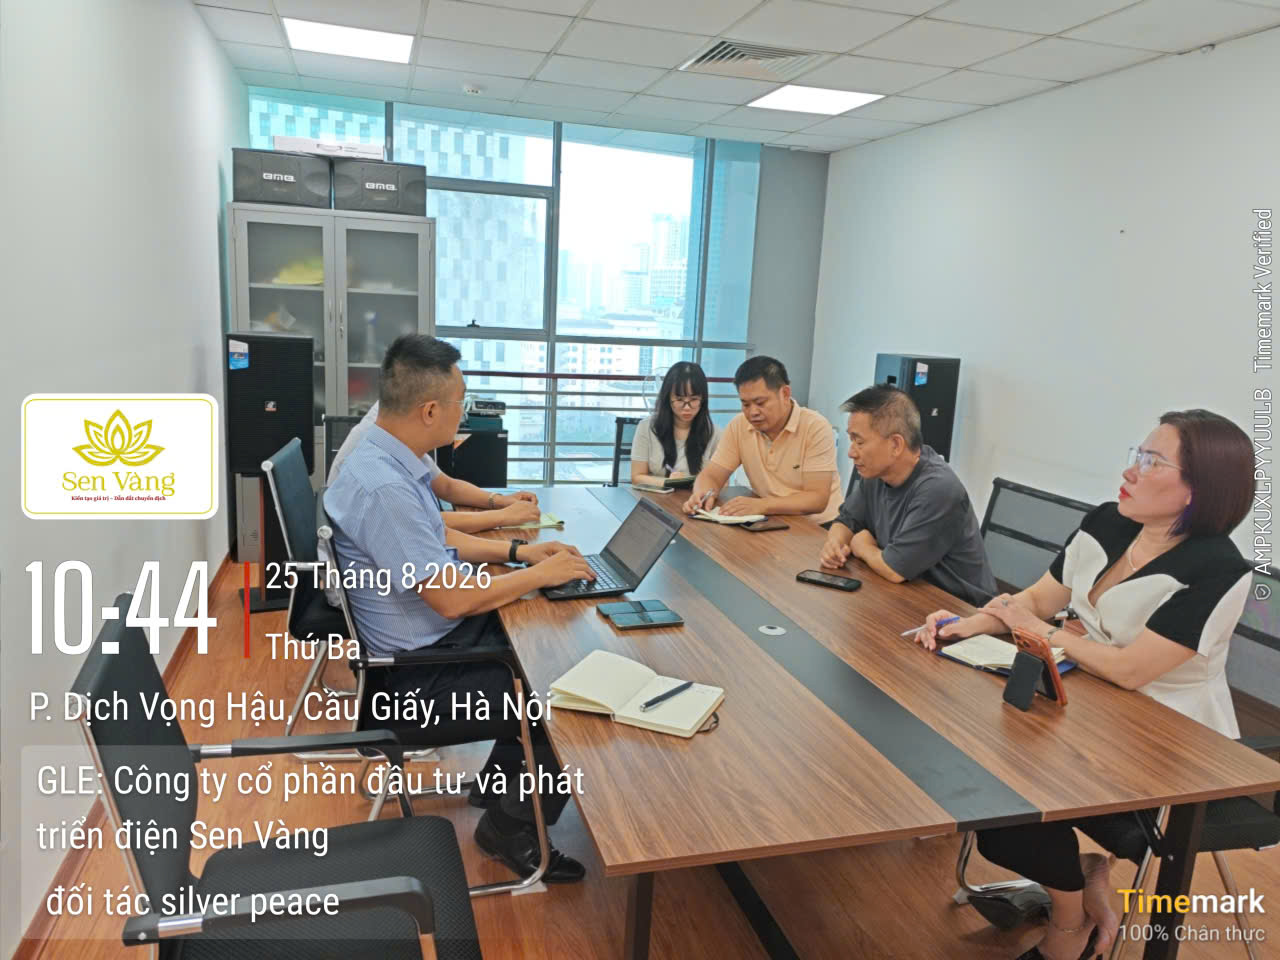
Chiến lược và lộ trình hợp tác
Để biến cơ hội thành hiện thực, hai bên đang xây dựng chiến lược bài bản:
Giai đoạn 1 – Khảo sát và chuẩn bị (2026):
Rà soát các dự án tiềm năng, ưu tiên các khu công nghiệp có mái nhà lớn và nhu cầu điện cao. Đồng thời, đánh giá tác động môi trường và xây dựng mô hình tài chính chi tiết.
Giai đoạn 2 – Phát triển dự án đầu tiên (2027):
Lựa chọn 2-3 dự án C&I rooftop và DPPA quy mô 20-50 MW, hoàn thiện thủ tục pháp lý, thành lập công ty liên doanh và huy động vốn. Mục tiêu là đạt vận hành thương mại (COD) trong vòng 18 tháng.
Giai đoạn 3 – Mở rộng danh mục (2028-2030):
Nhân rộng mô hình thành công, phát triển các dự án hybrid solar + BESS và điện mặt trời nổi, hướng tới danh mục 200-500 MW vào năm 2030, với tổng vốn đầu tư ước tính 200-500 triệu USD.
Điểm nhấn chiến lược là tập trung vào các dự án gần trạm biến áp hiện hữu hoặc kết hợp BESS để giảm thiểu rủi ro cắt giảm, đồng thời ký kết DPPA với khách hàng có khả năng tiêu thụ tại chỗ cao.
Triển vọng và khuyến nghị
Thị trường điện mặt trời Việt Nam đang đứng trước cánh cửa bùng nổ với những chính sách đột phá và nhu cầu năng lượng ngày càng tăng. Đối với các nhà đầu tư Trung Quốc, đây là thời điểm vàng để tham gia, nhưng cần có đối tác bản địa vững mạnh để giảm thiểu rủi ro pháp lý và hạ tầng.
Liên minh Sen Vàng – Silver Peace là một mô hình mẫu mực cho sự hợp tác xuyên biên giới: tận dụng thế mạnh công nghệ và tài chính của một bên, kết hợp tri thức địa phương và quan hệ đối tác của bên còn lại. Với lộ trình cụ thể và các biện pháp phòng ngừa rủi ro, liên minh này có thể trở thành một trong những nhà phát triển điện mặt trời hàng đầu tại Việt Nam, đóng góp tích cực vào mục tiêu Net Zero 2050 và mang lại lợi nhuận bền vững cho các cổ đông.
Khuyến nghị cho các nhà đầu tư:
Ưu tiên phân khúc C&I rooftop và DPPA để hưởng lợi từ cơ chế giá thị trường và giảm phụ thuộc vào EVN.
Tích hợp BESS ngay từ giai đoạn thiết kế để đáp ứng quy định và tạo giá trị gia tăng.
Theo dõi sát các văn bản hướng dẫn thi hành Luật Điện lực 2024 và các nghị định mới để điều chỉnh chiến lược kịp thời.
Sen Vàng và Silver Peace đang tiến một bước dài để biến tiềm năng thành hiện thực – và đó là tín hiệu đầy tích cực cho thị trường năng lượng Việt Nam trong thập kỷ tới.